
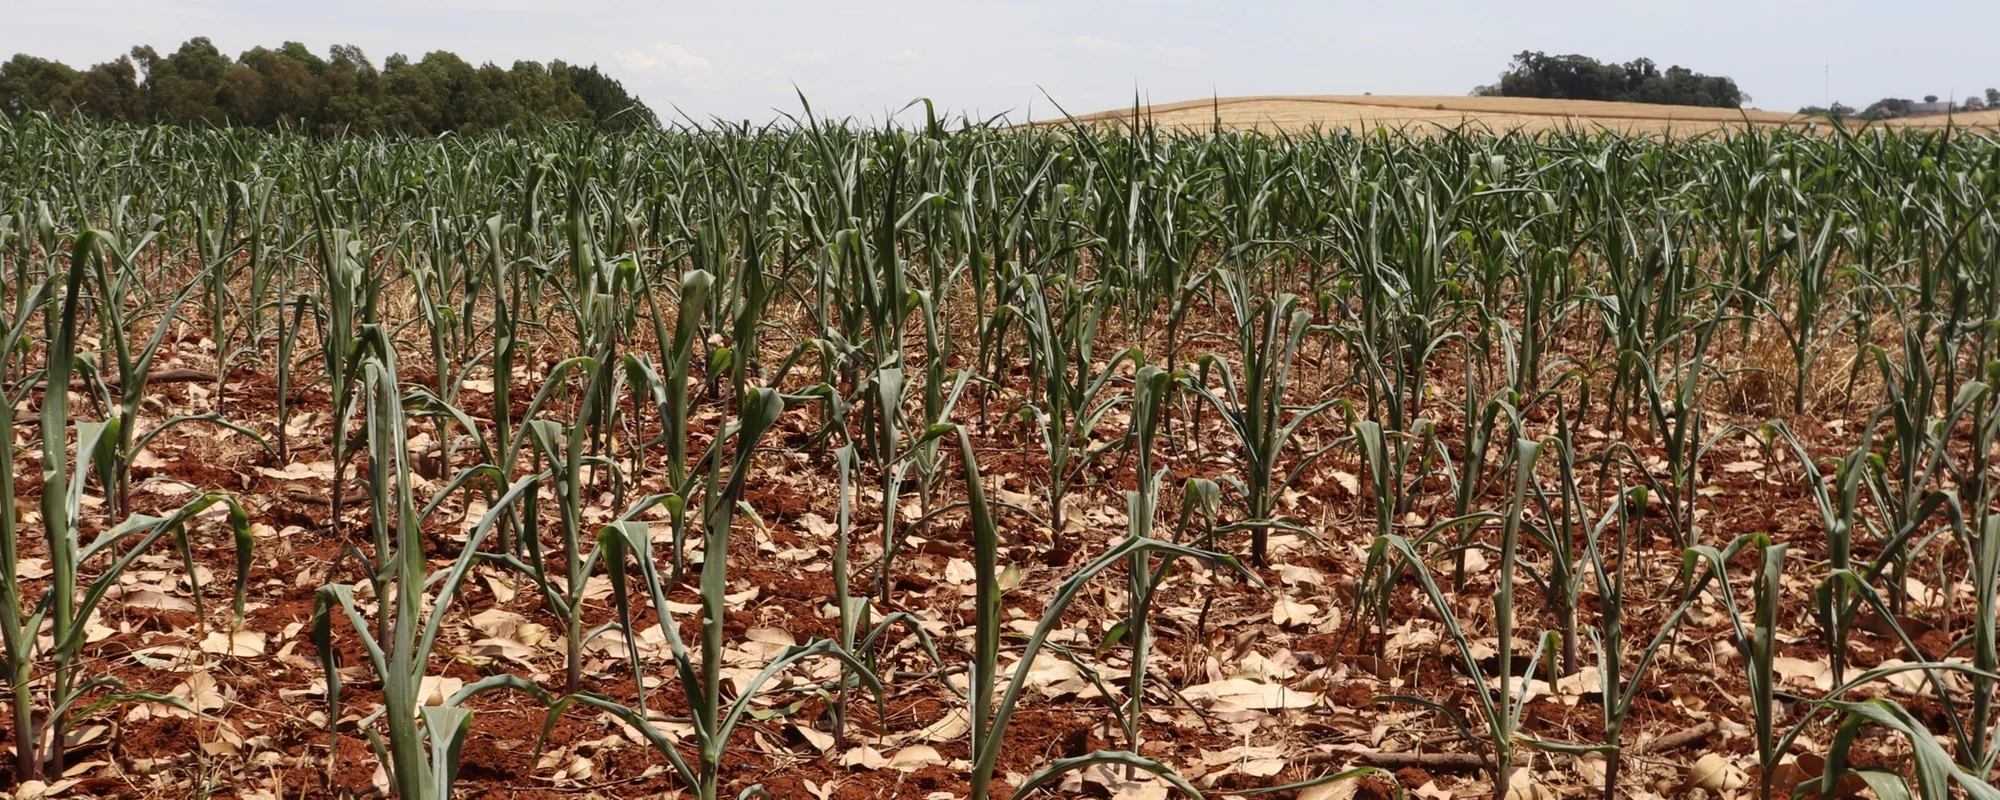
As estiagens que atingiram as regiões agrícolas do Rio Grande do Sul incineraram 48,7 milhões de toneladas de grãos de 2020 até o final de 2025 (sem contar a safra colhida em 2026). Ou seja, das 227,030 milhões de toneladas de soja, milho e outras culturas projetadas pelos organismos que realizam as estimativas foram efetivamente ceifadas 178,474 milhões de toneladas. O resultado dessa diferença? Os donos e donas das lavouras deixaram de colocar em seus bolsos R$ 126,3 bilhões, montante que movimentaria R$ 400 bilhões na economia gaúcha, ou mais da metade do PIB anual do Estado. Os números foram compilados pela Assessoria Econômica da Federação da Agricultura do Estado do Rio Grande do Sul (Farsul).
Somada, a cadeia do agronegócio representa aproximadamente 40% do PIB gaúcho e cerca de 70% das exportações. Por isso, quando o setor enfrenta dificuldades, os reflexos são sentidos diretamente na economia estadual. Um exemplo foi 2020, quando, afetado pela estiagem, o PIB do agronegócio encolheu 29,6% em relação ao ano anterior, enquanto o PIB do RS recuou 7,21%, segundo a Farsul.
Entre as consequências das sucessivas perdas de colheitas, está o endividamento no campo. E, por conseguinte, a inacessibilidade à obtenção de linhas de crédito, o que inviabiliza o investimento nas lavouras. Conforme a Farsul, o chamado “saldo problemático da carteira de crédito rural gaúcha”, que incluía operações em atraso, inadimplentes, prorrogadas ou renegociadas, era de R$ 45 bilhões ao final de setembro. Uma das ferramentas para proporcionar estabilidade e proteger a renda dos produtores seria o seguro agrícola. No entanto, nos anos recentes, esse recurso ficou raro tanto no Rio Grande do Sul como no Brasil.
O governo federal suprimiu a verba que bancaria parte do prêmio do Programa de Subvenção ao Prêmio do Seguro Rural (PSR), aquele apoio financeiro que ajudaria os produtores a contratar a proteção junto às seguradoras, e suas lavouras passaram a ficar, literalmente, à mercê dos humores das nuvens. Para se ter uma ideia, a área agrícola no país coberta pelo PSR caiu de 13,77 milhões de hectares em 2021 para aproximadamente 3,2 milhões em 2025, uma redução superior a 76% em quatro anos.
No Rio Grande do Sul, o seguro rural e o Proagro (mecanismo que respalda os recursos obtidos via crédito rural) igualmente despencaram. Conforme a Federação dos Trabalhadores na Agricultura no Rio Grande do Sul (Fetag-RS), o PSR chegou a proteger 20% da área produtiva na safra 2020/21, percentual que caiu para 1,88% no ano passado, enquanto o Proagro, que em 2020 protegia 17,48% das lavouras, no ano passado se limitava a 8,80%.
A redução do número de apólices foi de 80% em cinco anos, de 2020 a 2025 (de mais de 40 mil para 8,1 mil). Em síntese, 90% da área agrícola gaúcha estava, em novembro do ano passado (data da divulgação do número pela entidade), completamente vulneráveis às intempéries do clima. Na agricultura dos EUA, o seguro atende a 90% das lavouras; na Europa, a 85%, e na Argentina, a 50%.
Causa do endividamento
Kaliton Prestes, secretário-executivo da Fetag-RS, analisa que o endividamento rural no Rio Grande do Sul, em especial na agricultura familiar, está alto por conta da deficiência da política de seguro. “Essa é uma questão central, porque o produtor contrata, implanta o seu empreendimento, a lavoura, e aí está exposto ao risco do clima. E, como nunca, temos evidências de que as mudanças climáticas são uma realidade. O Rio Grande do Sul é a prova disso”, diz.
Segundo ele, ano após ano, veremos eventos extremos climáticos, que vão prejudicar as lavouras.
“Então, se não tivermos uma política de seguro robusta, com certeza, o reflexo é o endividamento. Porque os empreendimentos implantados são muito suscetíveis ao risco e ao clima. Uma política de seguro robusta, com certeza, impedirá que tenhamos o crescimento do endividamento rural no RS.”
A avaliação de Elmar Konrad, presidente da Comissão de Crédito e Seguro Rural da Farsul, é de que a solução para o endividamento deve ser tratada de forma política. “A origem dos nossos problemas foi política, por falta de seguro, de mitigação, de resseguradora, por falta de recursos para a subvenção e, obviamente, isso é um processo político”, avalia.
Para ele, o Rio Grande do Sul pode passar por um abandono de propriedade e uma concentração de terras. “Até não vai reduzir a área, porque sempre tem alguém novo, com um CPF ‘limpo’, ou vai ter um produtor maior que vai absorver o menor, e a produção vai continuar. Porém, o problema social vai ser fortemente afetado”, complementa o dirigente.
Quando o agricultor perde uma safra sem contar com proteção adequada, pode enfrentar dificuldades para pagar seus compromissos e obter novos financiamentos, conforme o presidente da comissão de Seguro Rural da Federação Nacional de Seguros Gerais (FenSeg), Daniel Nascimento.
“Isso alimenta um ciclo de endividamento e renegociação de dívidas que não interessa ao produtor, aos bancos, nem ao próprio governo”, sintetiza. “O seguro rural precisa ocupar um lugar central na política de crédito agrícola.”
Lei promete novo patamar de proteção
Segundo especialistas do setor, marco legal deixa as questões mais claras e previsíveis | Foto: Wenderson Araujo / Trilux / CNA / Divulgação / CP
Todas as expectativas do setor do agronegócio sobre o seguro rural estão depositadas na Lei nº 15.526/2026, sancionada em 30 de setembro pela Presidência da República, norma que aperfeiçoa o marco legal do seguro. “Um dos avanços centrais é a proteção dos recursos destinados ao Programa de Seguro Rural (PSR) contra o contingenciamento orçamentário”, enfatiza Daniel Nascimento, presidente da comissão de Seguro Rural da Federação Nacional de Seguros Gerais (FenSeg).
“Isso responde a um problema que prejudicou o setor durante anos. Em 2026, por exemplo, tivemos um bloqueio de R$ 461,7 milhões, além do cancelamento de outros R$ 56,3 milhões. São recursos que deixaram de estar disponíveis para apoiar a contratação de seguros”, complementa.
Nascimento esclarece que duas são as questões que a nova lei prevê: impedir o contingenciamento, muitas vezes promovido pelo governo federal (ou seja, não disponibilizar o valor que havia anunciado) e assegurar um orçamento suficiente para atender ao mecanismo. “A nova legislação fortalece a previsibilidade da execução dos recursos aprovados, mas não determina, por si só, o volume necessário para atender à demanda nacional”, esclarece. A FenSeg e outras entidades têm defendido um orçamento da ordem de R$ 4 bilhões anuais para o PSR. “Portanto, temos razões para acreditar que o seguro rural pode entrar em uma nova etapa. A legislação criou condições mais favoráveis, mas será necessário transformar esse avanço em medidas concretas, com regulamentação adequada, recursos compatíveis com as necessidades da produção e compromisso efetivo do governo federal” adverte.
Para o executivo, o objetivo da lei é que o produtor tenha tranquilidade para contratar o seguro no momento em que planeja sua safra “e não fique dependente de decisões orçamentárias tomadas quando o plantio já está em andamento”. “O marco legal é um passo decisivo, mas sua efetividade dependerá da implementação”, alerta.
Além disso, a lei 15.526/2026 vai viabilizar o chamado “Fundo de Catástrofe”, oficialmente denominado de Fundo de Estabilidade do Seguro Rural (FESR), que estabelece condições para que o governo e o setor privado, incluindo resseguradoras (as seguradoras das próprias seguradoras), compartilhem os riscos de grandes perdas agrícolas.
“O fundo de catástrofe é uma peça fundamental para ampliar a proteção da agricultura brasileira”, argumenta Nascimento. “A legislação permite a participação da União, de seguradoras, resseguradoras, empresas do agronegócio e cooperativas de produção agropecuária. É um modelo que reconhece que a proteção da produção agrícola interessa a toda a cadeia, e não apenas ao agricultor ou à seguradora”, explica.
Ele reitera ainda ser fundamental que esse fundo tenha recursos suficientes, governança transparente, critérios técnicos para a utilização das reservas e capacidade de atuação nos momentos de perdas excepcionais. “A participação do governo é indispensável, mas o envolvimento do setor privado também contribui para distribuir responsabilidades e fortalecer a sustentabilidade do mecanismo.”
Sem corte de verbas
A nova lei desperta otimismo também em lideranças gaúchas. “Daqui para frente, com essa lei, seja o governo que for estar no comando da nossa nação, ele não tem mais como contingenciar, nem bloquear, nem deslocar. O valor que tem na subvenção vai ser destinado justamente à subvenção do seguro agrícola”, avalia Elmar Konrad, da Farsul. “Tivemos um grande marco”, comemora. “Agora, ficou mais clara a situação com previsibilidade no seguro agrícola”, esclarece, e menciona que, para esta safra, a previsão era de R$ 1,17 bilhão para as subvenções, mas que se tornou, na prática, R$ 473 milhões. “O valor da subvenção vai ser definido, obviamente, em valores maiores dentro da possibilidade de entendimento do governo.”
Já Kaliton Prestes, da Fetag-RS, comemora a garantia de que os recursos destinados a este mecanismo serão realmente aplicados. “O contingenciamento que acontece hoje nos recursos do seguro rural não vai poder mais acontecer”, ressalta. E justifica que os valores estarão previstos na lei orçamentária e, desta forma, não poderão mais ser suspensos. “É uma das questões mais importantes da lei”, aponta. “Essa é uma lei que vai proporcionar que a gente amplie o mercado de seguros, porque não é apenas essa mudança. Essa, na minha avaliação, é a mais importante, porque hoje o mercado de seguros vem caindo porque temos, ano após ano, menos recursos para fazer a subvenção ao prêmio para o produtor”, esclarece.
Prestes menciona que, pela nova lei, o agricultor que contratar o seguro terá prioridade na renegociação da dívida. “Esse marco regulatório, com certeza, vai também proporcionar condições melhores de financiamento, de juro, de prazo, de limites, prioridade no acesso, porque vai reduzir o risco das operações”, prevê. Segundo Prestes, o seguro passa a ser uma garantia da operação de crédito de forma oficial. Ou seja, como por vezes é solicitado ao tomador de crédito como garantia a alienação fiduciária de uma matrícula (como da propriedade) ou mesmo um avalista, a partir de agora, também o seguro entra como uma garantia da operação.
Realidade gaúcha
A FenSeg, entidade que representa as empresas seguradoras que atuam em 90 modalidades de seguros de danos, incluindo o agrícola, considera o Rio Grande do Sul um caso emblemático sobre a relevância de um seguro rural acessível e abrangente, o que se espera a partir da nova lei, em aplicação na safra 2027/28.
“O Rio Grande do Sul é um exemplo muito claro da importância de construirmos uma política de seguro rural capaz de responder aos riscos climáticos atuais. O Estado enfrentou sucessivas estiagens e episódios de chuvas extremas, com perdas importantes para os produtores e para o mercado segurador. Quando eventos dessa magnitude se repetem, aumenta a dificuldade de oferecer proteção a preços acessíveis”, define Daniel Nascimento.
Preços e riscos
Para ele, o seguro não elimina o risco climático, mas possibilita minimizar suas consequências financeiras. “Para funcionar de maneira sustentável, porém, é necessário que o preço da cobertura reflita os riscos envolvidos e que existam mecanismos de compartilhamento capazes de evitar que todo o custo recaia sobre o agricultor”, argumenta. “É justamente aí que a subvenção pública e o fundo de catástrofe ganham importância. O PSR ajuda a tornar o seguro financeiramente acessível, enquanto um mecanismo de cobertura suplementar pode ampliar a capacidade do mercado de absorver perdas excepcionais e concentradas em determinadas regiões”, prossegue.
O presidente da comissão de Seguro Rural FenSeg ainda observa ser importante avançar na avaliação dos riscos que o clima impõe. “Informações meteorológicas, histórico de produtividade, características do solo, técnicas de manejo e instrumentos como o Zoneamento Agrícola de Risco Climático permitem desenvolver soluções mais adequadas a cada região e cultura”, lista ele.
“A diferenciação dos riscos deve vir acompanhada de incentivos à prevenção e à adoção de práticas que tornem a produção mais resiliente”, define. Na opinião de nascimento, o caminho para o Rio Grande do Sul não é encarecer as apólices ou reduzir a oferta de seguros. “É construir condições para que a proteção continue disponível, com tarifas tecnicamente sustentáveis e participação pública suficiente para preservar o acesso do produtor. Isso exige uma atuação conjunta das seguradoras, dos resseguradores, do governo e de toda a cadeia produtiva.”
O dirigente adverte que o Rio Grande do Sul reúne condições que tornam “especialmente urgente” o fortalecimento do seguro rural. “Estamos falando de um Estado com grande importância para a produção agrícola brasileira, mas que vem enfrentando sucessivas perdas provocadas por eventos climáticos extremos”, justifica.
Dessa forma, tais episódios mostram ser preciso mudar a maneira como o país trata os riscos da atividade agrícola. Não se pode mais depender de medidas emergenciais depois que a perda acontece. Para isso, é necessário investir em prevenção, planejamento e proteção financeira antes de cada safra. “O mercado segurador tem demonstrado capacidade de desenvolver soluções e aprimorar a avaliação dos riscos. Mas, diante de eventos climáticos cada vez mais severos, a expansão dessa proteção exige uma política pública consistente, com participação efetiva do governo federal”, conclui.
Formas de amparo diante dos imprevistos
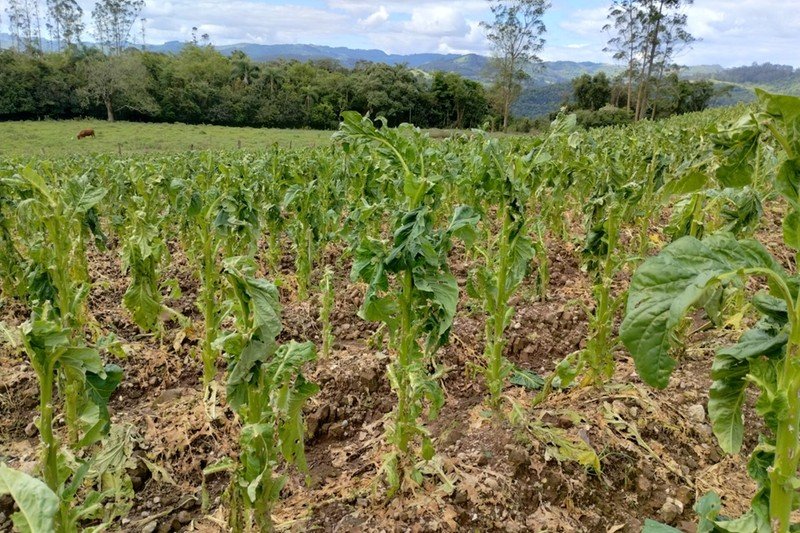
Sistema Mutualista da Afubra é um exemplo de apoio a fumicultores, enquanto produtores sem seguro ficam expostos às perdas climáticas | Foto: Afubra / Divulgação / CP
Os fumicultores da região Sul conhecem o acolhimento oferecido por uma espécie de guarda-chuva contra eventos destruidores. Aqueles vinculados à Associação Brasileira de Fumicultores (Afubra) usufruem, há exatos 70 anos, do Sistema Mutualista, que indeniza em caso de perdas de lavouras atingidas por granizo ou por incêndio de estufas, onde as folhas do tabaco são secadas e curadas. Para se ter uma ideia, nesta safra 2026/2027, até meados de novembro, a Afubra já registrou 28.861 avisos de granizo. Ou seja, esses mais de 28 mil produtores serão ressarcidos pelas lavouras afetadas por sinistros severos, afinal, a intempérie é devastadora para a cultura, pois a pedra de gelo inutiliza a folha que seria comercializada.
Pelo sistema, a adesão, que é opcional, mobiliza em média de 80% a 85% dos produtores associados a cada safra, que pagam uma taxa pela proteção, sempre ao entregar a colheita à empresa integradora. O valor indeniza os atingidos pelos sinistros, mas, se o clima for generoso e causar poucos problemas durante um determinado ciclo, o recurso fica acumulado para a safra seguinte e deixa a adesão mais barata. “É um sistema que não visa ao lucro. Se houver sobras de uma safra em que o granizo for mais ameno, elas são colocadas em reserva e, posteriormente, nas assembleias, depois de cada safra, é decidida a taxa da (próxima) contribuição”, descreve o presidente da Afubra, Marcilio Laurindo Drescher. “O nosso sistema mútuo não se chama indenização, se chama auxílio.”
O dirigente explica que a proteção ao granizo se dá a partir do primeiro dia da lavoura plantada, inclusive com ajuda para a reposição das mudas. “E, depois, quando o tabaco cresce, caso ocorram estragos e perdas parciais ou da lavoura total, é contado folha por folha. Dependendo da fase, é feita uma avaliação por parte de um perito avaliador da própria Afubra”, esclarece. Da mesma forma, os fumicultores podem inscrever suas estufas, onde as folhas da variedade Virgínia são secadas pelo calor, para garantir proteção contra incêndios e outros danos, como os provocados por temporais.
“Os valores (para adesão) são realmente acessíveis para que a grande maioria ou todos possam participar. Quanto mais produtores participam, maior é a chance de equalizar esses números”, revela. “A maioria não arrisca a fazer a lavoura sem ter essa segurança.”
Mecanismos como o mutualista da Afubra evitam situações dramáticas como a do produtor de Tapera Henrique Koch, que, no início de novembro, teve seus 90 hectares de soja e 160 de milho dizimados pelo granizo. Não só ele, mas muitos outros, inclusive de municípios vizinhos, não tinham suas lavouras seguradas. “Para a maioria, a mesma história se repete: está todo mundo descapitalizado, ninguém tem dinheiro (para o seguro). Não tem dinheiro nem para pagar os vencimentos antigos de custeio do ano passado e investimento de maquinários em virtude do acúmulo de frustração de safra dos últimos anos”, conta o agricultor.
Ele relata que a contratação de seguro ocorreu apenas nas áreas em que a instituição financeira que forneceu o crédito exigiu, a culturas de risco, como o milho, em razão da previsão do fenômeno El Niño. “Foi feito, então, um tal de ‘seguro de riscos nomeados’, que a gente fala, que seria contra geada e granizo, onde tu especificas o que quer cobertura”, descreve. “Foi deixada de lado a parte da estiagem e, então, esse seguro se tornou um pouco mais barato e acessível, e o pessoal conseguiu fazer”, relata. “Mas a grande maioria não tem. A grande maioria fez troca de grãos por insumos nas cooperativas e está descoberta de seguro”, acrescenta. “A realidade geral aqui, pelo que eu conversei com meus ‘chegados’, é que o pessoal não fez, porque não tinha como pagar a alíquota do seguro. Simples assim. Tinha muita pendência para trás. A medida provisória (nº 1.376/2026) de renegociação de dívida deixou muita gente de fora. Eu tenho medo do que vai ser isso aí para a frente.”
Rastro de destruição
Na redondeza de Tapera e na mesma época em que a propriedade de Koch foi atingida, um temporal de granizo e vendaval “deixou um rastro de destruição em nossa região e município”, descreve o produtor e presidente Sindicato Rural de Fortaleza dos Valos, Jaime de Bortoli Stefanello. Conforme ele, praticamente todos os 120 associados tiveram algum tipo de prejuízo, seja nas lavouras ou nas estruturas das propriedades, como instalações (até um silo arrancado do chão) e pivôs de irrigação. O mesmo ocorreu com os residentes de Tupanciretã, Cruz Alta e Júlio de Castilho. Segundo ele, apenas em Fortaleza dos Valos, dos 2,5 mil hectares de milho, 500 tiveram perdas totais, e os demais, de 30% a 60%, prejuízo de aproximadamente R$ 15 milhões. Na soja, danos em 5 mil hectares, mais R$ 14 milhões perdidos. Na canola, impacto de R$ 2 milhões pelos 180 hectares destruídos, além de outros R$ 800 mil nos 500 hectares de trigo.
“A maioria dos produtores nesta safra não contratou o seguro rural”, relata. Conforme o sindicalista, a princípio, a previsão de chuvas fartas, ou seja, a menor possibilidade de estiagem, desestimulou a contratação. “Então, as pessoas estão escaldadas por falta de crédito, muitas não conseguiram ter crédito suficiente, ou os bancos não financiaram até porque elas não têm mais garantias para oferecer às instituições financeiras”, complementa.
“Então, eles foram buscar (valores) em alguma cerealista, ou até cooperativa ou mesmo algum pouco recurso próprio que ainda tinham, e fizeram as suas lavouras também com custo menor, acreditando num ano normal e (assim) conseguir a começar a pagar os saldos devedores”, descreve.
Apoio governamental
Para evitar os efeitos econômicos decorrentes de eventos devastadores como os ocorridos na região dele, Stefanello entende ser necessário o apoio governamental para facilitar a contratação pelo produtor do seguro, assim como é necessário estabelecer um fundo para situações de perdas generalizadas. “Eu penso que, na agricultura, o seguro precisa de uma subvenção econômica maior. Também a criação de um modelo, um fundo de eventos climáticos ou de catástrofe a um custo mais acessível, uma tabela progressiva ou regressiva, para que todos os produtores possam usar como uma prática adotada sempre e por todos”, sugere Stefanello.
“Ter uma política de Estado e não uma política de governo temporária para proteger toda a cadeia produtiva, porque, afinal de contas, ela que sustenta o superávit da balança comercial.”
Fonte: CP


